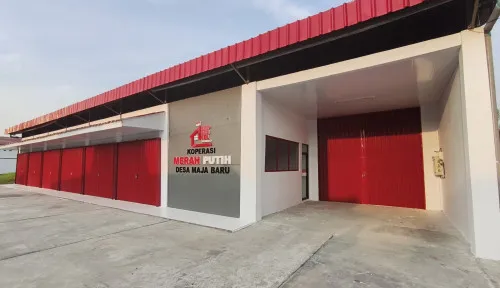
Skema pembiayaan Koperasi Desa/Kelurahan Merah Putih (KDMP) yang berpotensi mencapai Rp240 triliun menjadi sorotan karena melibatkan dana dalam skala sangat besar. Dalam skema tersebut, PT Agrinas Pangan Nusantara disebut sebagai pihak penerima pembiayaan untuk mempercepat pembangunan gerai, pergudangan, serta berbagai sarana pendukung.
Besarnya nilai pembiayaan memunculkan tuntutan agar pelaksanaan program dilakukan secara transparan. Permintaan keterbukaan ini dinilai wajar mengingat proyek berskala besar membutuhkan pengawasan yang sebanding. Penekanan juga diberikan bahwa penyebutan Agrinas tidak serta-merta berarti tuduhan korupsi, karena dugaan semacam itu memerlukan pembuktian hukum.
Merujuk Peraturan Menteri Keuangan (PMK) Nomor 15 Tahun 2026, pembiayaan KDMP dilakukan melalui kredit perbankan kepada Agrinas. Plafon pembiayaan tiap koperasi maksimal Rp3 miliar yang bersumber dari bank-bank milik negara. Dengan target sekitar 80.000 koperasi, total pembiayaan disebut berpotensi mencapai sekitar Rp240 triliun.
Dalam konteks itu, sejumlah pertanyaan publik mengemuka terkait penggunaan dana: untuk apa dana dibelanjakan, berapa yang benar-benar menjadi aset, berapa biaya pembangunan tiap gerai, siapa kontraktor dan pemasok, bagaimana proses pemilihan vendor, serta bagaimana rincian biaya material, tenaga kerja, logistik, hingga manajemen proyek. Pertanyaan lain yang juga muncul adalah apakah seluruh biaya tersebut berada pada tingkat yang wajar.
Keraguan publik turut menguat setelah BBC News Indonesia memuat investigasi yang menyoroti sejumlah persoalan pelaksanaan KDMP, mulai dari lokasi gerai yang dinilai tidak lazim, koperasi yang belum beroperasi, hingga unit yang akhirnya tutup. Sorotan juga diarahkan pada aspek pengadaan, pendampingan, serta pola pelaksanaan proyek. Temuan jurnalistik tersebut bukan putusan pengadilan, namun dipandang sebagai sinyal agar dilakukan pemeriksaan lebih dini.
Selain itu, DPD GMNI DKI Jakarta pada Mei 2026 melaporkan dugaan penyimpangan proyek KDMP kepada Kejaksaan Agung. Dalam laporan tersebut, pelapor menyebut potensi kerugian negara mencapai Rp112 triliun. Namun, angka itu disebut perlu ditempatkan secara proporsional karena merupakan klaim pelapor, bukan hasil audit negara dan belum merupakan kerugian negara yang berkekuatan hukum.
Di tengah berbagai sorotan, dorongan yang mengemuka adalah perlunya pemeriksaan objektif melalui audit. Jika terdapat dugaan mark-up, ketidaksesuaian spesifikasi bangunan, harga barang yang tidak wajar, atau proses pengadaan yang tidak sesuai prosedur, maka dokumen dan hasil pemeriksaan diminta dibuka secara jelas. Sebaliknya, apabila proses dinyatakan sesuai ketentuan, hasilnya juga dinilai perlu disampaikan secara terbuka.
Dalam pemberitaan tersebut, audit ditegaskan bukan sebagai ancaman. Kritik atas penggunaan uang negara juga tidak diposisikan sebagai sikap anti-pemerintah, melainkan bagian dari upaya menjaga akuntabilitas pengelolaan keuangan negara. Sebagai perbandingan konteks, disebut pula kasus Program Makan Bergizi Gratis (MBG), ketika Kejaksaan Agung menetapkan tiga mantan pimpinan Badan Gizi Nasional sebagai tersangka dalam dugaan korupsi tata kelola program tersebut pada Juni 2026. Perbandingan ini disebut bukan untuk menyamakan kedua program, melainkan menegaskan bahwa program prioritas pemerintah tetap perlu berada dalam koridor pengawasan hukum.
Pentingnya transparansi juga dikaitkan dengan posisi PMK Nomor 15 Tahun 2026 yang menempatkan dukungan pemerintah sebagai penopang likuiditas pembiayaan bank dalam skema tersebut. Dengan demikian, hubungan antara pemerintah, perbankan, dan pelaksana program dipandang melibatkan kepentingan masyarakat karena bersumber dari dana publik.
Pernyataan bahwa seluruh proses telah sesuai PMK dinilai belum cukup menjawab seluruh pertanyaan, karena aturan memberi dasar hukum sementara audit diperlukan untuk memastikan pelaksanaan berjalan wajar, ekonomis, dan bermanfaat. Disebut pula bahwa sebuah proyek dapat memenuhi aspek administratif, tetapi belum tentu efisien; harga dapat sesuai prosedur, tetapi belum tentu wajar; dan bangunan dapat selesai, tetapi belum tentu memberi manfaat optimal.
Dalam konteks pengawasan, peran BPKP, inspektorat, bank-bank Himbara, serta aparat penegak hukum disebut penting, dengan penekanan bahwa pengawasan semestinya dilakukan sejak awal. Jika pelaksanaan terbukti sesuai ketentuan, audit dinilai dapat memperkuat reputasi pihak pelaksana. Namun, apabila ditemukan kesalahan administrasi, disebut perlu dilakukan perbaikan; jika ada kerugian negara, harus ada pertanggungjawaban; dan bila terdapat unsur pidana, penegakan hukum perlu berjalan.
Di akhir, isu ini diposisikan bukan semata tentang satu perusahaan, melainkan terkait kepercayaan publik terhadap pengelolaan dana negara. Dengan nilai pembiayaan yang besar, pengelolaan program dinilai tidak cukup bertumpu pada narasi kepercayaan, melainkan memerlukan transparansi dan audit sebagai instrumen penguatan legitimasi.