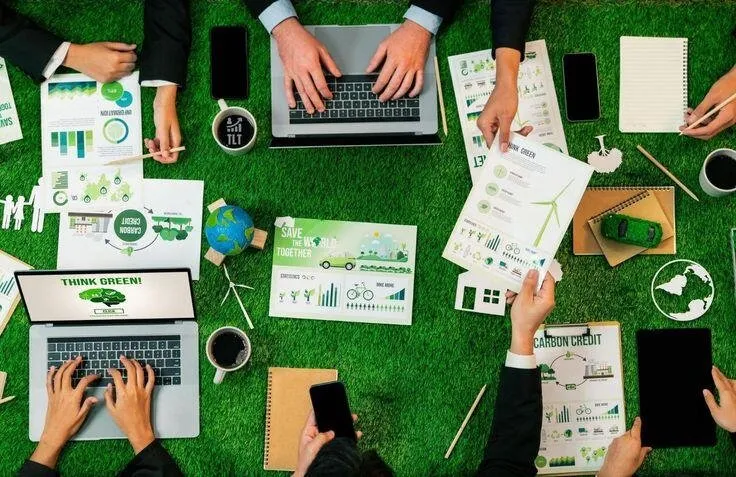
Surabaya, 2026 — Pelaporan Environmental, Social, and Governance (ESG) semakin dipandang sebagai instrumen strategis bagi perusahaan untuk membangun kepercayaan investor sekaligus memperkuat reputasi di pasar. Seiring meningkatnya kesadaran global terhadap isu keberlanjutan, aspek ESG kian menjadi pertimbangan utama dalam pengambilan keputusan investasi, tidak lagi sekadar pelengkap.
Pelaku pasar modal—mulai dari investor, manajer aset, hingga analis keuangan—disebut makin menjadikan ESG sebagai dasar untuk menilai kualitas perusahaan dan prospek jangka panjangnya. Dalam konteks ini, laporan ESG berperan sebagai sarana komunikasi perusahaan kepada pemangku kepentingan mengenai inisiatif yang dijalankan beserta metrik pengukurannya.
Pengungkapan ESG yang disusun dan dipublikasikan dengan baik dinilai dapat meningkatkan kredibilitas perusahaan. Transparansi dinilai berkontribusi pada reputasi yang lebih baik, pengelolaan risiko yang lebih efektif, loyalitas investor yang lebih kuat, serta akses yang lebih mudah ke sumber permodalan. ESG juga disebut kian menjadi syarat yang diperhatikan investor sebelum mengambil keputusan investasi.
Di Indonesia, penguatan pelaporan ESG berlangsung melalui regulasi dan panduan. Otoritas Jasa Keuangan (OJK) mewajibkan emiten menyampaikan Laporan Keberlanjutan melalui POJK Nomor 51/POJK.03/2017. Sementara itu, Bursa Efek Indonesia (BEI) menerbitkan IDX-ESG Disclosure Guidance sebagai acuan penyusunan pelaporan.
Analisis terhadap berbagai artikel akademik menunjukkan regulasi tersebut berperan dalam mendorong transparansi, memperkuat reputasi perusahaan, dan mengurangi asimetri informasi. Dengan demikian, kepatuhan terhadap ketentuan pelaporan dipandang dapat meningkatkan kepercayaan investor. Laporan keberlanjutan yang disusun sesuai aturan juga diposisikan sebagai instrumen komunikasi strategis yang mencerminkan komitmen perusahaan terhadap prinsip ESG.
Kewajiban penyampaian sustainability report di Indonesia berlaku bagi lembaga keuangan dan perusahaan terbuka sejak 2019, serta perusahaan tercatat sejak 2020. Pada tahun kedua penerapannya, disebutkan 88% perusahaan tercatat di Indonesia telah menyampaikan sustainability report tahun 2022.
Di tingkat global, kebutuhan akan standar pelaporan ESG yang lebih seragam juga semakin menguat. Sejumlah standar yang banyak diadopsi meliputi Global Reporting Initiative (GRI), Sustainability Accounting Standards Board (SASB), dan Task Force on Climate-related Financial Disclosures (TCFD). Standar-standar ini digunakan untuk membantu perusahaan menjelaskan cara mereka mengelola risiko keberlanjutan sekaligus memetakan peluang yang ada.
Kepercayaan terhadap lembaga pemeringkat ESG juga dilaporkan meningkat secara moderat, dengan skor rata-rata kepercayaan naik dari 2,86 menjadi 3,12 dalam skala 5. Kenaikan ini dikaitkan dengan gelombang transparansi yang dipicu oleh regulasi dan kode etik di berbagai yurisdiksi, mulai dari Jepang, Singapura, hingga Uni Eropa.
Di sisi lain, penguatan kredibilitas laporan ESG turut didorong melalui verifikasi independen. Dalam Global Investor Survey oleh PwC, tiga perempat investor yang disurvei menyatakan kepercayaan mereka terhadap sustainability report akan meningkat apabila tingkat kepastiannya setara dengan laporan keuangan. Kondisi ini mendorong semakin banyak perusahaan berinvestasi pada mekanisme external assurance.
Meski manfaat pelaporan ESG dinilai nyata, implementasinya masih menghadapi tantangan. Keterbatasan data, belum seragamnya standar pelaporan, serta tingginya biaya implementasi disebut menjadi kendala yang kerap muncul. Namun, dorongan regulator dan investor, ditambah perkembangan teknologi analisis data, membuat perusahaan semakin terdorong membangun sistem pelaporan ESG yang kredibel.
Efektivitas pengungkapan ESG juga disebut tidak bersifat universal. Dampaknya dapat berbeda antar perusahaan, bergantung pada faktor internal seperti ukuran dan usia perusahaan, struktur kepemilikan, serta independensi dewan komisaris, dan faktor eksternal seperti karakteristik industri serta konteks pasar.
Ke depan, pelaporan ESG diproyeksikan melampaui sekadar pemenuhan kewajiban hukum dan menjadi bagian dari strategi bisnis. Perusahaan dituntut lebih transparan dalam mengungkap dampak sosial dan lingkungan, sementara akuntan serta profesional keuangan dipandang memiliki peran penting untuk memastikan informasi ESG yang disajikan akurat, relevan, dan dapat dipercaya.