Pengelolaan keuangan publik kembali menjadi sorotan di tengah meningkatnya tekanan ekonomi pada 2024. Sejumlah indikator makro menunjukkan situasi yang menantang, sementara persoalan klasik berupa keterbukaan alokasi dan pengawasan anggaran dinilai masih menyisakan jarak antara kebijakan dan harapan masyarakat.
Badan Pusat Statistik mencatat inflasi nasional mencapai 3,51 persen pada medio Agustus 2024. Pada saat yang sama, ancaman resesi global turut menekan nilai tukar rupiah hingga berada di kisaran Rp15.500 per dolar Amerika Serikat. Kondisi ini memperberat ruang gerak fiskal, terutama ketika struktur Anggaran Pendapatan dan Belanja Negara (APBN) menghadapi defisit yang membengkak hingga Rp522 triliun dan akumulasi utang negara yang disebut terus naik menuju Rp8.500 triliun.
Tekanan fiskal juga disertai masalah efektivitas belanja. Pada triwulan II, realisasi belanja tercatat baru mencapai 62 persen, di bawah target minimal 70 persen. Situasi ini, ditambah munculnya berbagai dugaan penyimpangan pada proyek strategis nasional di kementerian terkait serta pengelolaan badan usaha milik negara (BUMN), dinilai berkontribusi pada penurunan kepercayaan publik.
Keraguan masyarakat terhadap transparansi pengelolaan APBN tercermin dalam survei Lembaga Survei Indonesia. Hasilnya menunjukkan sekitar 65 persen responden menyatakan keraguan mendalam atas transparansi pengelolaan APBN.
Pengalaman penanganan pandemi Covid-19 turut menjadi pelajaran. Pemerintah disebut mengalokasikan bantuan sosial sebesar Rp400 triliun, namun distribusi bantuan kerap meleset dari sasaran. Hal itu dikaitkan dengan sistem data yang tertutup serta fragmentasi birokrasi, yang pada akhirnya memperlihatkan keterbatasan metode konvensional dalam mengelola kompleksitas keuangan negara.
Di sisi lain, dinamika geopolitik internasional seperti konflik di Ukraina dan Timur Tengah turut menekan harga energi dunia. Dampak lanjutannya adalah pembengkakan subsidi bahan bakar minyak yang membebani ruang fiskal nasional.
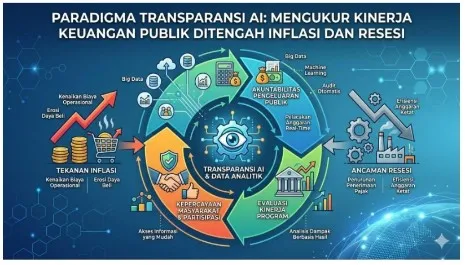
Dalam konteks tersebut, muncul gagasan perlunya paradigma baru berbasis kecerdasan buatan (AI) untuk memperkuat transparansi dan akuntabilitas pengelolaan keuangan negara. AI dinilai dapat menawarkan mekanisme pengawasan yang lebih cepat dan akurat melalui analisis data besar (big data analytics) yang dipadukan dengan pembelajaran mesin (machine learning). Dengan pendekatan ini, pemerintah disebut dapat melakukan deteksi dini terhadap anomali pengeluaran, memprediksi risiko fiskal secara realtime, serta mengevaluasi efisiensi belanja di berbagai sektor.
Contoh penerapan teknologi serupa disebut telah dilakukan di sejumlah negara. Singapura, melalui Kementerian Keuangannya, diklaim mengadopsi sistem analitik tingkat lanjut untuk mengidentifikasi ketidakwajaran transaksi secara otomatis, dengan hasil penekanan tingkat korupsi hingga 35 persen sejak 2020. Sementara Estonia disebut mengintegrasikan blockchain dengan AI dalam sistem e-governance yang diklaim memberikan transparansi hingga 99 persen pada layanan publik.
Di Indonesia, pengembangan Sistem Informasi Keuangan Negara (SIKN) dan digitalisasi layanan perpajakan disebut telah menjadi pondasi awal. Namun pemanfaatannya dinilai masih parsial. Integrasi AI secara lebih menyeluruh diproyeksikan dapat menyatukan data dari 34 provinsi dengan pangkalan data lembaga pengawas seperti Badan Pemeriksa Keuangan (BPK) dan Komisi Pemberantasan Korupsi (KPK) dalam satu ekosistem digital terpadu.
Dalam wacana tersebut, penerapan AI pada tata kelola keuangan negara digambarkan memiliki tiga manfaat utama. Pertama, transparansi melalui visualisasi data, misalnya dalam bentuk dashboard data terbuka yang lebih mudah dipahami publik. Kedua, otomatisasi indikator kinerja utama (KPI) untuk menilai proyek pemerintah berdasarkan data objektif, termasuk tingkat pengembalian investasi dan dampak sosial. Ketiga, prediksi dan mitigasi risiko fiskal, termasuk rekomendasi pemangkasan belanja non-prioritas ketika inflasi meningkat. Salah satu rujukan yang disebut adalah studi kasus McKinsey di Brasil, yang diklaim mampu mengurangi pemborosan anggaran hingga 15 persen selama periode resesi.
Meski demikian, transisi menuju tata kelola berbasis AI dinilai tidak lepas dari hambatan. Tantangan yang disebut mencakup fragmentasi data antarlembaga, keterbatasan kompetensi digital aparatur sipil negara (ASN), serta resistensi birokrasi terhadap perubahan pola kerja. Di saat yang sama, peluang percepatan disebut terbuka melalui penguatan kerangka regulasi, antara lain Undang-Undang Informasi dan Transaksi Elektronik (ITE) dan rancangan regulasi terkait pemberantasan suap keuangan, serta kolaborasi dengan sektor swasta.
Contoh transformasi digital di tingkat daerah juga disinggung, seperti penerapan e-budgeting di Provinsi DKI Jakarta yang diklaim meningkatkan realisasi anggaran sebesar 10 persen. Hal ini dipandang sebagai indikasi bahwa digitalisasi dapat menghasilkan dampak terukur jika dijalankan secara serius.
Di bagian akhir, gagasan tersebut menekankan kebutuhan percepatan implementasi AI dalam pengelolaan APBN sebagai langkah untuk memperbaiki kesehatan fiskal dan memulihkan kepercayaan publik di tengah ancaman inflasi dan resesi global. Usulan yang muncul antara lain alokasi sekurangnya satu persen dari APBN untuk pembangunan infrastruktur AI fiskal serta pelatihan 10.000 ASN di bidang data. Masyarakat juga didorong tetap aktif mengawasi agar kebijakan dijalankan dengan prinsip keterbukaan informasi.
Menjelang 2025, paradigma transparansi berbasis AI diposisikan sebagai fondasi untuk tata kelola yang lebih akuntabel dan efisien, sekaligus upaya memperkuat ketahanan ekonomi di tengah ketidakpastian global.