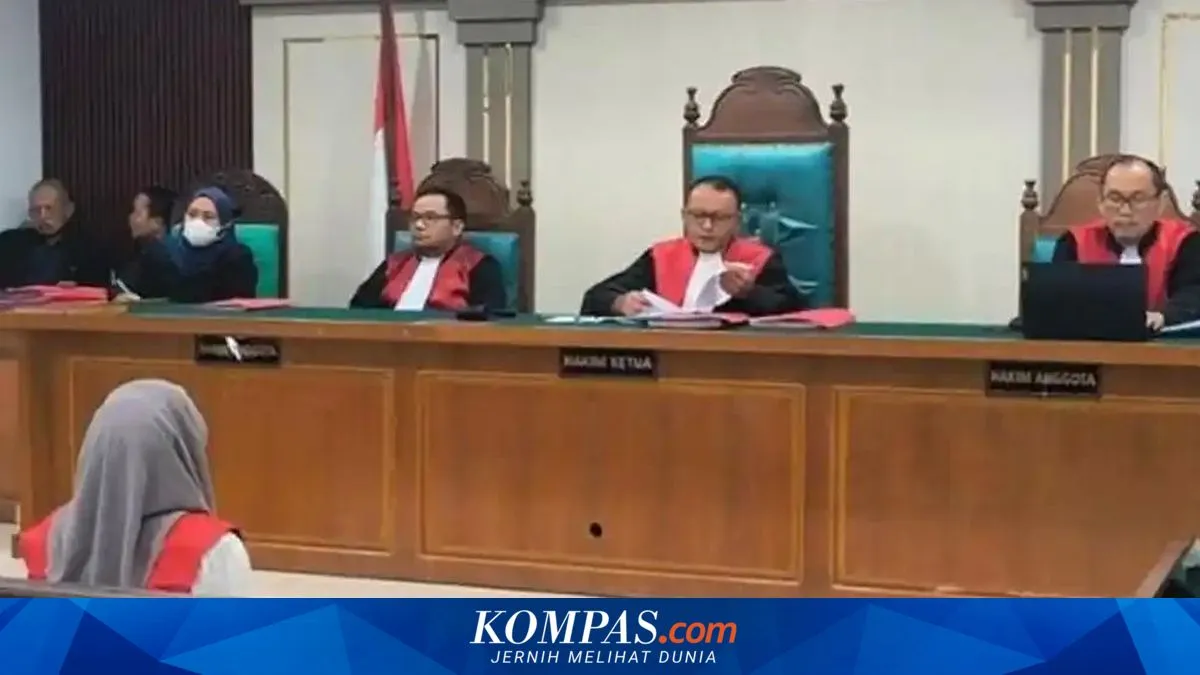
Nama Nisdiarti mendadak ramai dibicarakan setelah Pengadilan Negeri Palembang menjatuhkan vonis 2 tahun 4 bulan penjara.
Ia dinyatakan bersalah menggelapkan fasilitas kredit bank yang semestinya menopang usaha produktif.
Di ruang publik, perkara ini cepat menjadi tren karena menyentuh luka yang akrab.
Luka itu bernama biaya politik, akses kredit, dan kepercayaan yang mudah retak.
Kasus ini juga memantulkan pertanyaan yang lebih sunyi.
Seberapa mahal demokrasi kita, sampai dana yang ditujukan bagi UMKM pun bisa dibelokkan?
-000-
Isu yang Membuatnya Meledak di Google Trends
Tren muncul bukan semata karena angka kerugian yang disebut mencapai Rp 730 juta.
Ia meledak karena publik melihat pertemuan tiga dunia.
Dunia perbankan, dunia UMKM, dan dunia kontestasi politik.
Pertemuan itu sering terjadi dalam bisik-bisik.
Kali ini, ia hadir dalam putusan pengadilan yang tegas, lengkap dengan kronologi.
-000-
Tiga Alasan Mengapa Isu Ini Menjadi Tren
Pertama, karena menyangkut program kredit UMKM yang di imajinasi publik adalah “tali hidup” pelaku usaha kecil.
Saat tali hidup itu dipakai untuk kepentingan politik, rasa keadilan publik terusik.
Kedua, karena modusnya menyentuh praktik “meminjam nama” orang lain.
Dalam persidangan, terungkap identitas pihak lain dipakai untuk mengajukan kredit.
Orang yang namanya digunakan disebut hanya menerima imbalan Rp 500.000.
Ketiga, karena ada simbol komoditas yang dekat dengan rakyat.
Jaminan berupa 30 ton kopi robusta di gudang Sistem Resi Gudang Pagar Alam.
Komoditas yang seharusnya menjadi sandaran ekonomi lokal, justru menjadi pintu perkara pidana.
-000-
Putusan Pengadilan dan Titik Tegas Negara
Majelis hakim PN Palembang menyatakan Nisdiarti terbukti turut serta melakukan penggelapan.
Vonisnya 2 tahun 4 bulan penjara, dibacakan Kamis, 13 Agustus 2026.
Putusan ini lebih ringan dari tuntutan jaksa, yakni 2 tahun 8 bulan.
Baik terdakwa maupun jaksa menyatakan menerima.
Artinya, perkara tidak berlanjut ke banding.
Di titik ini, negara berbicara lewat palu hakim.
Namun bagi publik, vonis hanyalah awal dari percakapan yang lebih panjang.
-000-
Modus yang Terungkap di Persidangan
Perkara bermula ketika terdakwa mengajukan pinjaman UMKM ke Bank BJB Cabang Palembang.
Tanggal yang disebut dalam berita adalah 11 Agustus 2023.
Setelah proses survei, kredit Rp 500 juta dicairkan pada 14 Agustus 2023.
Jangka waktu pelunasan disebut hingga 9 November 2023.
Dalam persidangan, terungkap skema manipulatif untuk memperoleh pinjaman.
Modusnya antara lain meminjam nama petani lokal untuk pengajuan kredit.
Dua rekan, Agus Kurniawan dan Oktaria Febrianti, disebut ikut menjadi pihak pengaju.
Jaminan yang digunakan adalah 30 ton kopi robusta yang tersimpan di gudang SRG Pagar Alam.
Di atas kertas, semua tampak seperti aktivitas usaha.
Namun di ruang sidang, arah penggunaan dana disebut berbeda.
-000-
Mengapa Kasus Ini Terbongkar
Kasus terungkap ketika kewajiban pembayaran tidak dipenuhi setelah jatuh tempo.
Bank melakukan penagihan intensif hingga 12 Februari 2024.
Dalam proses itu, diketahui barang jaminan telah dijual tanpa seizin bank.
Seluruh 30 ton kopi robusta yang dijaminkan disebut habis terjual.
Kerugian Bank BJB Cabang Palembang ditaksir mencapai Rp 730 juta.
Dalam dakwaan, dana pinjaman disebut tidak dipakai untuk usaha.
Melainkan untuk membiayai pencalonan terdakwa sebagai anggota DPRD Provinsi Sumatera Selatan.
Di sinilah publik melihat garis batas yang dilanggar.
Bukan sekadar wanprestasi kredit, melainkan penggelapan yang diputus bersalah.
-000-
Kontemplasi: Ketika Kredit UMKM Bertemu Biaya Politik
Kredit UMKM diciptakan untuk menggerakkan produktivitas.
Ia bekerja dengan asumsi sederhana: usaha tumbuh, cicilan dibayar, ekonomi lokal berputar.
Biaya politik bekerja dengan logika yang berbeda.
Ia menuntut pengeluaran di muka, sering kali tanpa kepastian hasil.
Ketika dua logika itu bertemu, risiko moral meningkat.
Godaan muncul untuk mencari dana cepat, dengan konsekuensi yang ditunda.
Dalam perkara ini, konsekuensi itu akhirnya datang dalam bentuk pidana.
Namun dampaknya tidak berhenti pada satu orang.
Ia bisa merembet menjadi kecurigaan pada peminjam lain yang jujur.
Dan memperketat akses kredit bagi pelaku usaha yang benar-benar membutuhkan.
-000-
Isu Besar yang Terkait bagi Indonesia
Kasus ini berkait dengan isu besar integritas pembiayaan demokrasi.
Demokrasi yang sehat memerlukan kompetisi gagasan, bukan perlombaan modal.
Ketika biaya politik membengkak, celah penyalahgunaan sumber daya ikut membesar.
Ia juga berkait dengan agenda inklusi keuangan.
Indonesia mendorong akses pembiayaan bagi UMKM agar naik kelas.
Namun akses tanpa integritas akan memunculkan paradoks.
Kredit meluas, tetapi kepercayaan menyusut.
Kasus ini pun menyentuh tata kelola komoditas dan resi gudang.
SRG dirancang memperkuat pembiayaan berbasis komoditas dengan sistem penyimpanan dan dokumen.
Ketika jaminan komoditas disalahgunakan, yang tercoreng bukan hanya individu.
Melainkan juga keyakinan pada instrumen tata niaga yang seharusnya melindungi petani.
-000-
Kerangka Riset: Mengapa Penyalahgunaan Kredit Bisa Terjadi
Dalam literatur ekonomi kelembagaan, ada konsep masalah keagenan.
Pemberi dana dan penerima dana memiliki informasi yang tidak simetris.
Bank menilai kelayakan melalui dokumen, survei, dan jaminan.
Namun bank tidak selalu bisa mengawasi penggunaan dana setiap saat.
Di ruang itulah muncul risiko moral, atau moral hazard.
Peminjam bisa mengambil keputusan berisiko karena beban penuh tidak langsung ia rasakan.
Konsep lain adalah fraud triangle yang sering digunakan dalam kajian kecurangan.
Ia menekankan tiga unsur: tekanan, kesempatan, dan rasionalisasi.
Berita ini memuat unsur tekanan yang mudah dibaca publik, yaitu kebutuhan biaya politik.
Ia juga memuat unsur kesempatan, yaitu akses terhadap skema kredit UMKM.
Sementara rasionalisasi sering tumbuh dalam kalimat batin yang tak terdengar.
“Nanti juga bisa dibayar,” atau “ini demi tujuan yang lebih besar.”
Putusan pengadilan mengingatkan bahwa rasionalisasi tidak menghapus kesalahan.
-000-
Rujukan Luar Negeri yang Serupa
Di berbagai negara, skandal pembiayaan politik kerap bersinggungan dengan penyalahgunaan dana.
Sejumlah kasus di luar negeri menunjukkan pola umum: dana dialihkan dari tujuan publik ke kepentingan politik.
Amerika Serikat mengenal perkara penyalahgunaan dana kampanye untuk pengeluaran pribadi.
Di beberapa negara Amerika Latin, publik juga pernah diguncang skandal kredit dan kontrak yang terkait patronase politik.
Kesamaannya bukan pada detail, melainkan pada pelajaran.
Jika biaya politik tidak terkendali, jalur-jalur pembiayaan akan mencari celah.
Dan celah itu sering berada di area yang paling rentan, termasuk akses pembiayaan bagi sektor riil.
-000-
Yang Dipertaruhkan: Kepercayaan, Bukan Hanya Uang
Kerugian Rp 730 juta adalah angka yang konkret.
Namun kerugian sosial sering lebih mahal dan tidak tercatat.
Setiap kasus penggelapan kredit menggerus kepercayaan pada sistem.
Kepercayaan adalah bahan bakar perbankan.
Tanpa kepercayaan, kredit menjadi mahal, seleksi makin ketat, dan pelaku usaha kecil terpinggirkan.
Di sisi lain, politik juga bergantung pada kepercayaan.
Ketika publik melihat biaya politik dibiayai lewat cara-cara menyimpang, sinisme meningkat.
Sinisme membuat pemilih menjauh dari substansi, lalu politik kehilangan makna.
-000-
Rekomendasi: Bagaimana Isu Ini Sebaiknya Ditanggapi
Pertama, jadikan putusan ini sebagai pengingat pentingnya kepatuhan dan etika dalam akses kredit.
UMKM yang jujur perlu dilindungi dari stigma akibat ulah segelintir orang.
Kedua, perbankan perlu memperkuat pengawasan pasca pencairan sesuai koridor hukum dan praktik kehati-hatian.
Pengawasan bukan untuk mempersulit, melainkan memastikan kredit benar-benar produktif.
Ketiga, partai dan kandidat perlu mendorong transparansi pembiayaan politik.
Biaya politik yang realistis dan akuntabel mengurangi insentif mencari dana dengan cara berbahaya.
Keempat, publik perlu menjaga fokus pada prinsip, bukan sekadar sensasi.
Kasus ini bukan bahan olok-olok, melainkan bahan evaluasi bersama tentang integritas.
Kelima, edukasi literasi keuangan bagi warga yang rentan “dipinjam namanya” harus diperkuat.
Imbalan kecil dapat berujung masalah besar ketika identitas digunakan untuk transaksi berisiko.
-000-
Penutup: Demokrasi yang Dewasa Tidak Hidup dari Jalan Pintas
Perkara Nisdiarti memperlihatkan bagaimana satu keputusan dapat merobek banyak lapis kepercayaan.
Ia merobek hubungan bank dengan peminjam, petani dengan sistem, dan warga dengan politik.
Vonis pengadilan menutup satu bab, tetapi pertanyaan moralnya tetap terbuka.
Bagaimana kita membangun demokrasi yang tidak memaksa orang mencari jalan pintas yang merusak?
Jawabannya menuntut kerja panjang, dari aturan, budaya, hingga keteladanan.
Di ujungnya, kita kembali pada kalimat sederhana.
Kepercayaan publik adalah modal yang paling mahal, dan paling mudah hilang.
“Integritas adalah melakukan hal yang benar, bahkan ketika tidak ada yang melihat.”