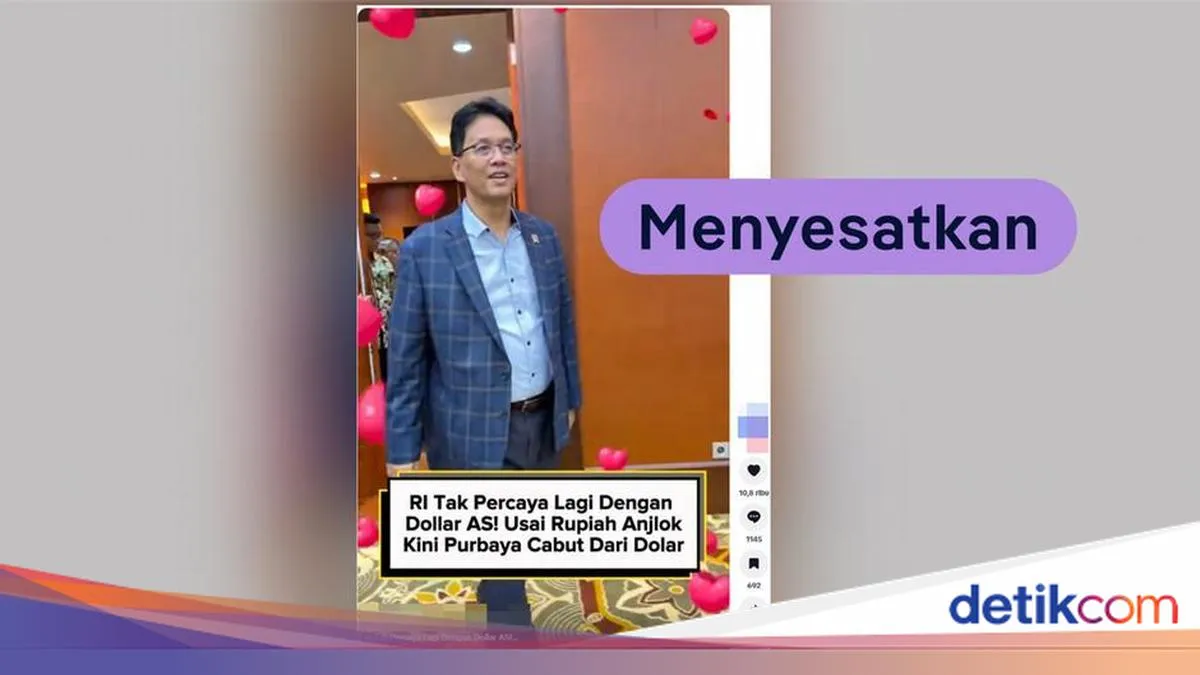
Sebuah video di TikTok yang beredar sejak 2 Juni 2026 memuat klaim bahwa Indonesia mulai meninggalkan dolar AS setelah nilai tukar rupiah melemah. Video tersebut menggunakan narasi yang menyebut Indonesia “tak percaya lagi” pada dolar AS, serta mengaitkannya dengan rencana penerbitan surat utang Panda Bond dalam mata uang yuan.
Dalam tiga hari, konten itu dilaporkan telah ditonton lebih dari 330 ribu kali dan mendapat ribuan tanda suka serta komentar. Narasi dalam video juga menyebut Purbaya—yang disebut sebagai Menteri Keuangan—telah “cabut dari dolar AS” dan “ganti pilih yuan”.
Hasil penelusuran cek fakta menyimpulkan klaim bahwa Indonesia meninggalkan dolar AS dan beralih ke yuan setelah rupiah anjlok bersifat menyesatkan. Pernyataan yang dijadikan rujukan dalam video tersebut merujuk pada konferensi pers di Kompleks Istana Merdeka, Jakarta, pada 5 Mei 2026, ketika Purbaya menyampaikan: “Untuk memperkuat nilai tukar, kami juga akan menerbitkan Panda Bond di Cina dengan bunga yang lebih rendah, sehingga kita tidak tergantung terlalu banyak ke dolar lagi.”
Namun, tidak ditemukan pernyataan yang menyebut Indonesia akan meninggalkan dolar AS atau mengganti dolar dengan yuan sebagai mata uang acuan. Dalam konteks kebijakan, penerbitan Panda Bond dijelaskan sebagai bagian dari diversifikasi pembiayaan—yakni upaya memperluas sumber pendanaan melalui berbagai instrumen dan mata uang, bukan bergantung pada satu sumber pembiayaan saja.
Panda Bond merupakan surat utang yang diterbitkan di pasar keuangan China dan dijual kepada investor di sana dalam mata uang yuan. Instrumen ini juga bukan satu-satunya surat utang berdenominasi mata uang asing yang pernah diterbitkan Indonesia. Pemerintah sebelumnya menerbitkan Global Bond dalam dolar AS pada 2023 serta Samurai Bond dalam yen Jepang pada pertengahan April 2026. Temuan ini menunjukkan penggunaan mata uang selain dolar dalam instrumen pembiayaan bukanlah hal baru.
Ekonom David Sumual menilai penerbitan Panda Bond merupakan strategi diversifikasi pembiayaan jangka menengah hingga panjang, seiring kebutuhan pendanaan yang semakin beragam dan meningkatnya transaksi perdagangan dengan China. Menurutnya, kebijakan tersebut bukan respons cepat terhadap kondisi rupiah, melainkan strategi yang lebih struktural untuk mengurangi ketergantungan pada satu mata uang dalam pembiayaan, khususnya dolar AS.
David juga menjelaskan penerbitan Panda Bond berkaitan dengan kebutuhan pembiayaan, terutama karena keterbatasan likuiditas dalam mata uang yuan di tengah meningkatnya transaksi dengan mitra dagang China. Ia menyebut sebagian mitra dagang mulai meminta pembayaran dalam yuan, khususnya dalam hubungan dagang dengan China. “Karena memang ada kebutuhan di sana, di mana kita kekurangan likuiditas dalam mata uang yuan,” kata David.
Meski demikian, David menegaskan kebijakan tersebut tidak dapat dimaknai sebagai upaya memperkuat rupiah secara langsung dalam jangka pendek. Penerbitan Panda Bond, kata dia, bukan instrumen yang dirancang untuk merespons pelemahan nilai tukar. Ia menambahkan, ketergantungan pada dolar AS juga memiliki risiko, termasuk pengaruh geopolitik terhadap nilai tukar yang dapat berdampak ke perekonomian.
Diversifikasi mata uang, menurut David, juga dilakukan melalui berbagai instrumen lain, seperti kerja sama currency swap arrangement dengan sejumlah negara—termasuk Jepang, Korea Selatan, China, dan negara-negara ASEAN—serta penggunaan local currency transaction (LCT) dalam perdagangan lintas negara agar transaksi tidak selalu menggunakan dolar AS. Ia menilai langkah-langkah tersebut menunjukkan diversifikasi berjalan bertahap dan sudah dilakukan cukup lama, bukan kebijakan yang muncul tiba-tiba.
Di sisi lain, David menekankan bahwa dolar AS masih menjadi mata uang utama dalam perdagangan internasional dan transaksi keuangan Indonesia. Ia menyebut transaksi dolar AS masih dominan dalam sistem global, termasuk untuk transaksi pasar modal dan ekspor-impor. Di tingkat domestik, ia mengatakan ekspor Indonesia juga masih sangat bergantung pada dolar AS, sementara penggunaan mata uang lain seperti yuan lebih terlihat pada transaksi impor dan peningkatannya berlangsung bertahap.
Menurut David, narasi yang menyebut Indonesia akan meninggalkan dolar tidak sesuai dengan realitas sistem keuangan saat ini. Ia menilai perubahan struktur mata uang dalam perdagangan internasional tidak bisa terjadi cepat atau hanya karena satu kebijakan tertentu.